Ausztriában minden közlekedésben részt vevő gépjárműre kötelező felelősségbiztosítást kell kötni, amely fedezi az okozott károkat.
Az osztrák jogszabályok előírásának megfelelően minden gépjármű-tulajdonosnak gondoskodnia kell a felelősségbiztosítás meglétéről. Ez a biztosítás elsősorban azokat a károkat fedezi, amelyeket a gépjármű vezetése közben harmadik személyeknek okozunk, legyen az anyagi vagy személyi kár. Mivel minden károkozó a teljes vagyonával felel a károkért, ezért kiemelt fontosságú a biztosítás megléte.
Bonus-Malus kalkulátor
Hogyan változik a Bonus-Malus szinted a következő években? Add meg a jelenlegi szintet és azt, hogy lesz-e saját hibás károd, a kalkulátor pedig évről évre megmutatja a várható besorolást.
A kalkulátor az ÖAMTC által leírt alapszabállyal számol: új szerződésnél a 9-es szintről indulsz, kármentes évenként egy szinttel kerülsz lejjebb, saját hibás káronként hárommal feljebb. A rendszert ma már nem törvény szabályozza, a biztosítók szabályai és díjszázalékai eltérhetnek.
Minimum fedezeti összeg
- Az osztrák törvények szerint a Kfz-Haftpflichtversicherung legalább 7,6 millió euró értékben kell, hogy fedezze a károkat, amelynél a biztosítók magasabb összegeket is kínálhatnak. Ebből 6,3 millió euró a személyi sérüléses, 1,3 millió euró az anyagi károkra jut. Ez az összeg 2026-ban is érvényes.
A minimális fedezeti összeg garantálja, hogy súlyosabb balesetek esetén is megfelelő mértékű kártérítés álljon rendelkezésre. Bizonyos biztosítók ennél magasabb összeget is nyújthatnak, amely további biztonságot jelenthet nagyobb káreseményeknél, mint például egy tömegbaleset az autópályán, vagy élethosszig szóló rokkantság, amikor a sértett komoly kártérítésért perelhet.
Földrajzi hatály
- A Kfz-Haftpflichtversicherung az egész európai régióra kiterjed.
- Az EU-n belül a rendszámtábla igazolja a biztosítást.
- EU-n kívüli utazás esetén zöldkártyát kell igényelni.
Az osztrák kötelező felelősségbiztosítás Európa teljes területén érvényes, így az utazók számára széleskörű védelmet biztosít. Az Európai Unió területén belül elegendő a rendszámtábla mint igazolás, de EU-n kívül fontos, hogy a biztosítótól igényeljük a zöldkártyát, amely a biztosítási fedezet tényét igazolja.
A Kfz-Haftpflichtversicherung futamideje
- A Kfz-Haftpflichtversicherung futamideje egy év, felmondás a fordulónapon lehetséges, előzetes írásos értesítéssel.
- Érdekvesztés esetén (pl. az autó lebontása, selejtezése) nincs 1 éves kötelezettség. Autó eladása esetén a biztosítás a vevőre száll át, lásd lent.
A szerződés futamideje általában egy év, amely automatikusan meghosszabbodik, ha nem mondják fel időben. A rendes felmondás a biztosítási év végére szól, és írásban, legkésőbb egy hónappal a biztosítási év lejárta előtt be kell érkeznie a biztosítóhoz. Díjemelés esetén az értesítéstől számított egy hónapon belül, káresemény után pedig a kártérítés elismerésétől vagy elutasításától számított egy hónapon belül is felmondhatunk. Ha az autót eladjuk, a felelősségbiztosítás a törvény szerint átszáll a vevőre, aki a vásárlástól számított egy hónapon belül felmondhatja. Ha a szerződés egy évnél rövidebb ideig tartott, a biztosító drágább, rövid távú díjat (Kurztarif) számolhat.
Biztosítási védelem és kötelezettségek
Biztosítás nélkül nincs forgalomba helyezés, a jármű közlekedésben való részvételéhez biztosítási igazolás szükséges: A jármű forgalomba helyezése csak akkor történhet meg, ha az ügyfél biztosítási igazolással rendelkezik. Az igazolást a biztosítási szerződés megkötését követően állítják ki.
Díjfizetés: Az első díjat a biztosítási kötvény átvételétől számított 2 héten belül kell befizetni. A biztosítási díj időben történő befizetése elengedhetetlen a biztosítási fedezet fennmaradásához. Ha a díjat nem fizetik meg, a biztosító értesíti a hatóságokat, és a rendszámot visszavonhatják.
Alkohol- vagy drogfogyasztás alatti vezetés: Ilyenkor a biztosító megtéríti a kárt, de visszaköveteli az összeget az ügyféltől. Amennyiben valaki alkohol vagy kábítószer hatása alatt vezet, a biztosító kifizeti az okozott károkat a károsultak számára, de a kifizetett összeget visszaköveteli az előírásokat megszegő vezetőtől.
Ausztria Bonus-Malus rendszer
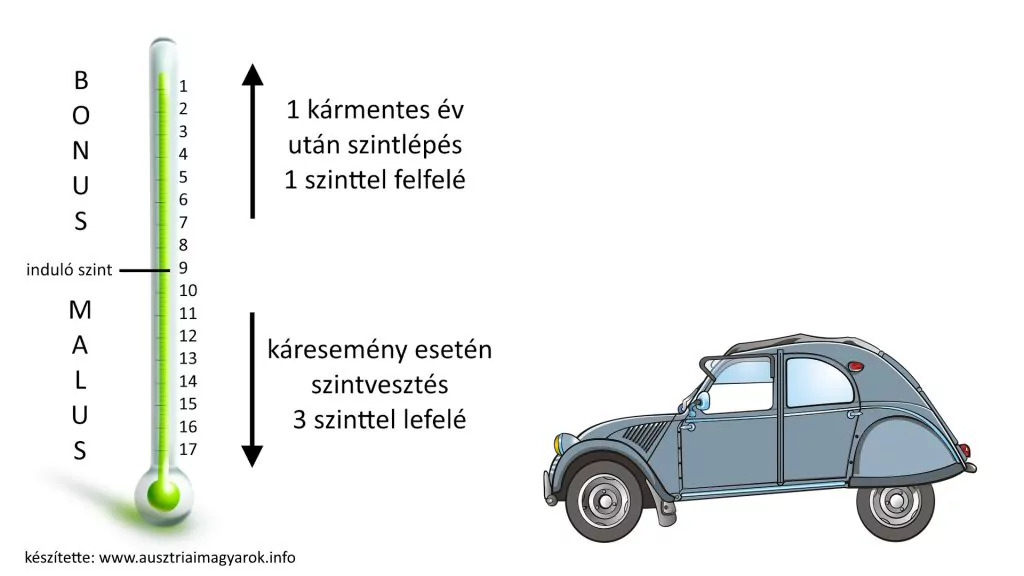
A Bonus-Malus rendszer a biztosítási díjak igazságosabb elosztását célozza meg. Fontos tudni, hogy ezt a rendszert ma már nem törvény szabályozza, így biztosítónként eltérhet, az alábbiak a jellemző szabályok. A rendszer a személyautókra (3,5 tonnás lakóautókkal együtt), a bérautókra és a taxikra vonatkozik. A legjobb, 0-s besorolású biztosítottak jelentősen kedvezményesebb díjat fizetnek, míg a legrosszabb, 17-es szinten lévők magasabb összeget kell, hogy fizessenek.
Az új belépők vagy a legalább 1 éve autóval nem rendelkezők általában a 9-es szinten kezdik meg a bonus besorolásukat. A biztosítottak minden kármentes év után automatikusan javítást kapnak a besorolásukban, 1 szinttel kedvezőbb szintre lépnek, ami alacsonyabb biztosítási díjat eredményez. Ha Ausztriába költözve itt kötünk biztosítást, az osztrák biztosítók nem kötelesek figyelembe venni a más EU-országban szerzett kármentes éveket, a gyakorlatban azonban sokszor megteszik, ezért érdemes a korábbi biztosítótól kármentességi igazolást kérni.
Saját hibás káresemény esetén a biztosított 3 szinttel kedvezőtlenebb bonus szintre kerül, kivéve, ha a a biztosított által kifizetett kárt hat héten belül megtéríti.
A bonus értéke nem vész el járműcsere vagy biztosítóváltás esetén, mert oda átvihető az aktuális bónusz szint (vagy malus szint). Továbbá lehetőség van arra, hogy azt egy közeli hozzátartozó, például gyermek részére átruházzák. Ilyenkor az átruházó visszakerül az alap, 9-es szintre, a kedvezményezett pedig megkapja az átruházó korábbi bonus szintjét.
Források: ÖAMTC: Bonus-Malus-System, ÖAMTC: Kfz-Haftpflichtversicherung kündigen